Nyilvánosságra hozták a 2027–2030-as középtávú gazdaságpolitikai és költségvetési programot, amely a költségvetési egyensúly javítását a beruházások és a vállalati termelékenység növelésével kapcsolná össze.
A vállalkozások számára a legfontosabb irányok a hazai kkv-k fejlesztésének előtérbe helyezése, a támogatások és az adókedvezmények átalakítása, az átláthatóbb közbeszerzések, valamint a finanszírozási költségek mérséklésének célja. A dokumentum 2030-ra 3 százalék feletti gazdasági növekedést, 3 százalék alatti költségvetési hiányt és az euróbevezetés valamennyi feltételének teljesítését célozza.
A program közzétételéről Kármán András közösségi oldalán számolt be. Bejegyzésében hangsúlyozta: az éves költségvetéseknek hosszabb távú, kiszámítható gazdaságpolitikai keretbe kell illeszkedniük. A dokumentum ennek megfelelően nemcsak a következő évi költségvetést, hanem a teljes 2027–2030-as időszak gazdaságpolitikai irányait és pénzügyi pályáját is bemutatja.
A növekedés középpontjában a termelékenység
A program a következő évek gazdasági növekedését elsősorban a hatékonyabb vállalati működésre, a beruházások élénkülésére és az erősebb piaci versenyre alapozná. A dokumentum helyzetértékelése szerint a munkaerő és a tőke mennyiségi bővítésére épülő növekedés lehetőségei beszűkültek, ezért nagyobb szerepet kell kapnia az innovációnak, a technológiai fejlődésnek és az erőforrások hatékonyabb felhasználásának.
A hazai kis- és középvállalkozások esetében kiemelt fejlesztési területként jelenik meg a digitalizáció, a menedzsmentképességek javítása, a képzés és az infrastruktúra fejlesztése. A cél olyan vállalkozások növekedésének támogatása, amelyek magasabb hozzáadott értéket állítanak elő, és a hazai piacon kívül a nemzetközi versenyben is képesek helytállni.
Átalakulhat a vállalati támogatások rendszere
A vállalkozások számára az egyik legjelentősebb tervezett változás a támogatások célzottabbá tétele. A program szerint a hazai költségvetésből finanszírozott, alacsony hatékonyságúnak ítélt vállalati támogatásokat visszafognák, helyükre részben uniós forrásból finanszírozott, piacbarát konstrukciók léphetnének. Az állami finanszírozást elsősorban azokra a területekre összpontosítanák, ahol a piac önmagában nem biztosít megfelelő forrást.
A dokumentum a Helyreállítási és Ellenállóképességi Eszközből – az RRF-ből – több mint 1,8 milliárd euró elkülönítését jelzi a 2027–2030-as időszakra, amelynek fontos felhasználási területe a kkv-k versenyképességének fejlesztése. A forrásfelhasználás kapcsán többek között a Demján Sándor Programot, a Ganz Ábrahám Gazdaságfejlesztési Programot, a GINOP Pluszt és a DIMOP Pluszt is említi. Ez ugyanakkor nem jelenti konkrét új pályázatok megnyitását: a hozzáférés feltételeit az egyes konstrukciók határozzák meg.
A változás a fejlesztésre készülő cégek számára új lehetőségeket teremthet, a jelenleg támogatásokra támaszkodó vállalkozásoknál viszont alkalmazkodást igényelhet. A vállalati hatások megítélésében ezért meghatározó lesz, hogy mely támogatásokat érinti a felülvizsgálat, és milyen ütemezéssel válnak elérhetővé az új eszközök.
Uniós forrásokból élénkítenék a beruházásokat
A program 16,4 milliárd eurónyi, a dokumentum szerint felszabadított uniós forrás felhasználására épít. A következő években az állami és a magánszektorba érkező uniós pénzek éves összege a GDP 3 százaléka közelében alakulhat. Ezek a források a vállalati fejlesztések mellett közlekedési, energetikai, hálózatfejlesztési és egyéb infrastrukturális beruházásokat is finanszírozhatnak.
Az energetikában az energiahálózatok fejlesztése, az okosmérés elterjesztése és a megújulóenergia-beruházások kiegészítése kap hangsúlyt. A közlekedésben a vasúti gördülőállomány fejlesztése is megjelenik. A dokumentum az uniós finanszírozás beruházásösztönző hatását 2027–2028-ban várja a legerősebbnek.
A vállalkozások számára ez közvetlen fejlesztési forrásokat, illetve beszállítói és kivitelezői lehetőségeket jelenthet. A program ugyanakkor rögzíti, hogy az uniós források felhasználásához reformok, mérföldkövek és intézményi feltételek teljesítése kapcsolódik.
Vállalati adózás: kedvezményfelülvizsgálat és széles adóalap
A program ágazat- és versenysemlegesebb vállalati adózást céloz. Ennek részeként a globális minimumadóhoz igazodó nagyvállalati adórezsim kialakítását, a társaságiadó-kedvezmények átalakítását, valamint az indokolatlannak tekintett kedvezmények és kiskapuk megszüntetését irányozza elő. Ettől szélesebb adóalapot és a gazdálkodó szervezetektől származó adóbevételek növekedését várja.
A dokumentum nem határoz meg új általános társaságiadó-kulcsot, és nem nevezi meg, hogy pontosan mely vállalati kedvezményeket módosítanák. A KIVA, a KATA, az átalányadózás és a helyi iparűzési adó konkrét átalakítását sem részletezi. A program alapján ezért jelenleg sem általános kkv-adóemelés, sem általános kkv-adócsökkentés nem állapítható meg.
A vállalkozói tulajdonosok szempontjából lényeges elem a tervezett vagyonadó is. A program ezt a legnagyobb teherbíró képességűek nagyobb hozzájárulásaként mutatja be, de nem közöl adókulcsot, értékhatárt vagy pontos vagyonkört. Nem tisztázza azt sem, hogy a vállalkozási részesedéseket miként kezelné az új adó.
Adójóváírás az alacsonyabb keresetűeknek
A munkavállalók oldalán a minimálbér kétszereséig érvényesülő adójóváírást helyez kilátásba a program. Az intézkedés célja a nettó keresetek növelése, a munkába állás ösztönzése és a belső kereslet élénkítése. A családtámogatási és személyijövedelemadó-rendszer reformjának részeként célzottabb szja-mentességeket is említ.
Az adójóváírás összege, érvényesítésének módja és a többi kedvezményhez való viszonya nem derül ki a dokumentumból. Munkáltatói szempontból fontos különbség, hogy a munkavállaló nettó keresetének adóoldali növelése önmagában nem jelenti a vállalkozás bérköltségének csökkenését. A program a munkát terhelő adókulcsok emelése nélkül kívánja átalakítani a közteherviselést.
Célzott áfacsökkentések és jövedékiadó-emelések
A dokumentum a 2026-os költségvetési módosításhoz kapcsolódó intézkedésként ismerteti a vényköteles gyógyszerek áfamentességét és a tűzifa áfakulcsának 5 százalékra csökkentését. Középtávon további célzott áfacsökkentéseket is említ, de ezek termékkörét és időpontját nem részletezi. Az általános, 27 százalékos áfakulcs csökkentésére nem tartalmaz konkrét vállalást.
A dohánytermékek jövedéki adójának emelését a program 2026. november 1-jétől hatályos intézkedésként jelzi. Az inflációs fejezet emellett 2026. novemberi és 2027 eleji, alkohol- és dohánytermékeket drágító jövedékiadó-emelésekkel is számol, azok részletes mértékének bemutatása nélkül.
Átláthatóbb közbeszerzések, szigorúbb állami kiadási kontroll
A program az állami megrendeléseknél az átláthatóság és az egyenlő versenyfeltételek erősítését vállalja. Ezzel párhuzamosan felülvizsgálnák a beszerzéseket, a szerződéses díjakat és a működési kiadásokat. A terv szerint a 2026-ra jelzett 700 milliárd forintos megtakarításon felül 2027-ben további 1465 milliárd forint megtakarítás érhető el.
A verseny erősítése új szereplők előtt nyithatja meg az állami piacokat, ugyanakkor a kiadási kontroll szigorítása az állami beszállítók árazását és szerződéses környezetét is érintheti. A dokumentum nem általános megrendelésbővülést ígér: a megtakarításokat elsősorban a költségek és az árak mérséklésével kívánja elérni.
Mérséklődő kamatokkal, de átalakuló kamattámogatásokkal számolnak
A költségvetési egyensúly javításától és a befektetői bizalom erősödésétől a program a finanszírozási költségek csökkenését várja. A kormányzati várakozás szerint ez idővel a vállalati hitelek kamataiban is megjelenhet. A dokumentum ugyanakkor a lakossági és vállalati kamattámogatások felülvizsgálatát, célzottabbá tételét is előirányozza.
A hitelből működő vagy beruházó kkv-k számára ezért két folyamat együttes alakulása lesz lényeges: a piaci finanszírozás tényleges olcsóbbodása és a támogatott konstrukciók feltételeinek változása. A programból nem derül ki, mely hitelprogramokat érintené a felülvizsgálat, illetve hogyan kezelnék a már megkötött szerződéseket.
Milyen gazdasági környezetet jelez előre a program?
A dokumentum 2027-től a beruházások fordulatával, az export gyorsulásával és tovább bővülő lakossági kereslettel számol. A vállalati tervezés szempontjából fontosabb mutatók:
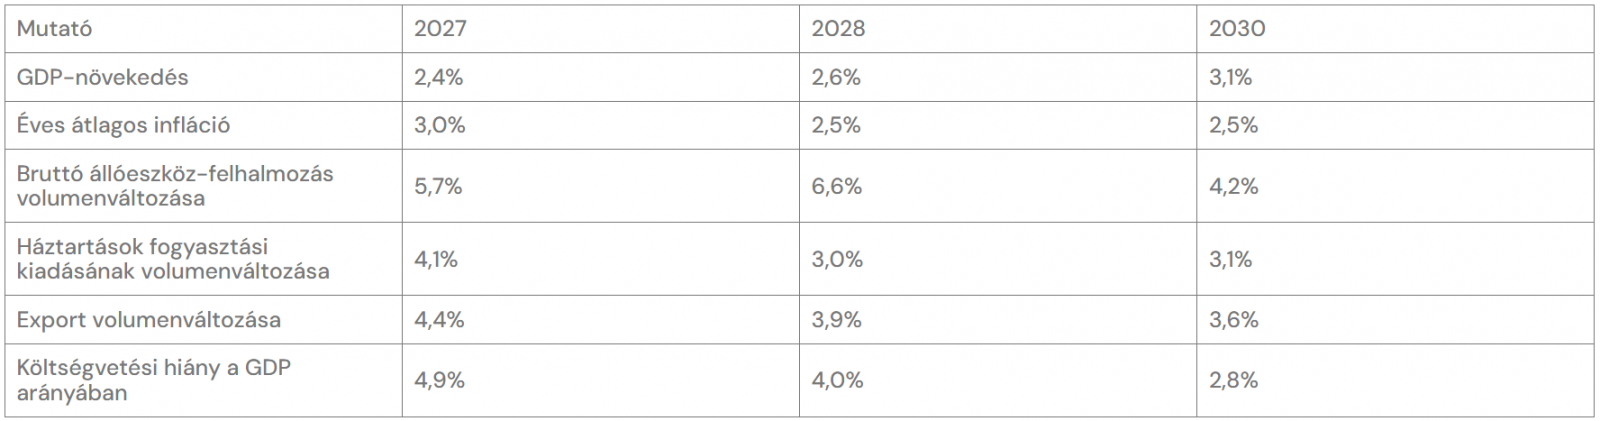
A 2027–2028-as értékek előrejelzések; a 2029–2030-as makrogazdasági mutatókat a program célpályaként kezeli. A beruházási adat a teljes gazdaság bruttó állóeszköz-felhalmozását jelzi, nem kizárólag a vállalkozások fejlesztéseit.
A munkaerőpiacon a dokumentum nem számol a kapacitáskorlátok gyors megszűnésével. A versenyszféra bérdinamikája 2027-ben a szöveges előrejelzés szerint 6 százalékra lassulhat, miközben a foglalkoztatás bővítését továbbra is korlátozzák a demográfiai folyamatok. A képzés, a technológiai fejlesztés és a hatékonyabb munkaszervezés ezért a programban is fontos szerepet kap.
Eurófelkészülés 2030-ig
A középtávú program egyik meghatározó vállalása az euróbevezetés valamennyi feltételének teljesítése legkésőbb 2030-ig. Ez nem az euró 2030-as bevezetésének bejelentése, hanem a csatlakozási feltételek megteremtésére vonatkozó cél. A dokumentum ettől kiszámíthatóbb gazdasági környezetet, alacsonyabb finanszírozási költségeket és az euróval szembeni árfolyamkockázat későbbi megszűnését várja.
A kkv-k számára a végrehajtás részletei lesznek meghatározók
A program alapján a fejlesztésre, innovációra és hatékonyságnövelésre készülő vállalkozások új lehetőségekhez juthatnak, miközben a támogatásokra, adókedvezményekre és állami megrendelésekre jelentősen támaszkodó cégeknek változó feltételekhez kellhet alkalmazkodniuk. A kkv-k szempontjából különösen fontos lesz az új finanszírozási eszközök hozzáférhetősége, a támogatási rendszerek közötti átmenet folyamatossága és az adóváltozások kiszámítható bevezetése.
A középtávú program gazdaságpolitikai irányokat, előrejelzéseket és célokat rögzít, nem helyettesíti az egyes adóintézkedések jogszabályait vagy a támogatási felhívásokat. A konkrét vállalati lehetőségek és kötelezettségek a kapcsolódó költségvetési, adózási és pályázati részletszabályok alapján lesznek megítélhetők.
Letölthető kapcsolódó dokumentum: PM_Középtávú gazdaságpolitikai és költségvetési program